Domain steuerliche-bemessungsgrundlage.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-bemessungsgrundlage.de um.
Sind Sie am Kauf der Domain
steuerliche-bemessungsgrundlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-bemessungsgrundlage.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Ist die deutsche Teilung unvermeidbar?
Die deutsche Teilung war nicht unvermeidbar, sondern das Ergebnis politischer Entscheidungen und geopolitischer Interessen nach dem Zweiten Weltkrieg. Die Siegermächte teilten Deutschland in Ost- und Westdeutschland, was zur Entstehung der Bundesrepublik Deutschland und der Deutschen Demokratischen Republik führte. Die Teilung wurde erst 1990 mit der Wiedervereinigung Deutschlands überwunden. **
Ähnliche Suchbegriffe für Teilung
Top-Angebote
Produkte zum Begriff Teilung:
-
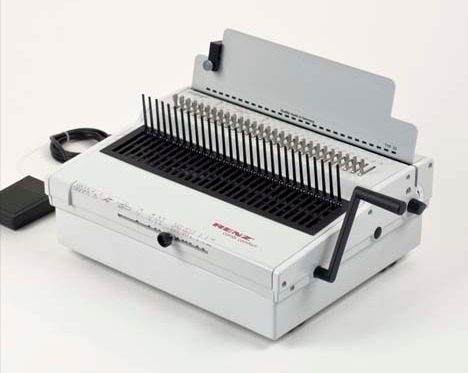
RENZ combi comfort, US-TeilungDas elektrische Einstiegsmodell für Dokumente bis 340 mm Arbeitsbreite. Komfortabel elektrisch stanzen und manuell binden. Einstellbarer Randabstand und optimierte Formatjustierung durch ausschaltbare Stanzstempel. -Bindeart: Plastikbindung -Teilung: US-Teilung -Arbeitsbreite: max. 340 mm (bis 680 mm aufgrund des seitlich offenen Stanzschachtes, bei zwei Stanzgängen) -Stanzstärke: max. 2 mm / 20 Blatt (70/80 gr./m² Papier) -Blockdicke: max. 48 mm / 480 Blatt (70/80 gr./m² Papier) -Bindeleistung: max. 280 Blöcke/h (abhängig von Produkt, Logistik und Bedienperson) -Stanzstempel ausschaltbar: ja -Anzahl Stanzstempel US-Teilung: 24 (stanzt bis 1,5 mm an den Seitenrand) -Randabstand verstellbar: ja -Binderückenform: rund: ø 6 bis 28 mm, oval: ø 32 bis 52 mm -Ringanzahl auf A4 in US-Teilung: 21 -Maschinenmaße L x B x H: 36 x 50 x 25 cm -Gewichte netto/ brutto: 20,5 kg / 26,5 kg -Anschluss: 230V / 50Hz / 90 W2537,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann war die deutsche Teilung?
Die deutsche Teilung begann offiziell am Ende des Zweiten Weltkriegs im Jahr 1945, als Deutschland in vier Besatzungszonen aufgeteilt wurde: amerikanisch, britisch, französisch und sowjetisch. Die Teilung wurde dann 1949 mit der Gründung der Bundesrepublik Deutschland im Westen und der Deutschen Demokratischen Republik im Osten formalisiert. Die Grenze zwischen den beiden deutschen Staaten wurde durch den Bau der Berliner Mauer im Jahr 1961 verstärkt. Die deutsche Teilung endete schließlich am 3. Oktober 1990 mit der Wiedervereinigung Deutschlands. **
-
War die deutsche Teilung vermeidbar?
War die deutsche Teilung vermeidbar? Dies ist eine komplexe Frage, die von verschiedenen historischen Faktoren abhängt. Einige argumentieren, dass die Teilung Deutschlands nach dem Zweiten Weltkrieg aufgrund der geopolitischen Interessen der Siegermächte unvermeidbar war. Andere glauben jedoch, dass mit einer anderen Politik und Diplomatie möglicherweise eine andere Lösung gefunden werden hätte können. Letztendlich bleibt die Frage nach der Vermeidbarkeit der deutschen Teilung offen für Interpretationen und Debatten. **
-
Wann war die Teilung Berlins?
Die Teilung Berlins fand während des Kalten Krieges statt, genauer gesagt am 13. August 1961. An diesem Tag begann die Errichtung der Berliner Mauer, die die Stadt in Ost- und West-Berlin teilte. Die Teilung Berlins war ein Ergebnis des Zweiten Weltkriegs und der anschließenden Besatzung durch die Alliierten. Erst mit dem Fall der Berliner Mauer im Jahr 1989 und der Wiedervereinigung Deutschlands im Jahr 1990 endete die Teilung Berlins. **
-
War die deutsche Teilung vermeidbar?
Die deutsche Teilung war nicht unbedingt vermeidbar, da sie das Ergebnis einer Vielzahl von politischen, ideologischen und geostrategischen Faktoren war. Die unterschiedlichen Interessen und Ideologien der Alliierten nach dem Zweiten Weltkrieg sowie die Spannungen zwischen Ost und West trugen zur Teilung Deutschlands bei. Es gab jedoch auch Momente, in denen eine andere Entwicklung möglich gewesen wäre, wie zum Beispiel die Berliner Blockade 1948/49, bei der die Alliierten erfolgreich gegen die sowjetische Blockade vorgingen. **
Wie erfolgte die Teilung Deutschlands?
Die Teilung Deutschlands erfolgte nach dem Ende des Zweiten Weltkriegs im Jahr 1945. Deutschland wurde in vier Besatzungszonen aufgeteilt, die von den Alliierten kontrolliert wurden: die amerikanische, britische, französische und sowjetische Zone. Die Teilung wurde durch den Bau der Berliner Mauer im Jahr 1961 weiter verstärkt und dauerte bis zur Wiedervereinigung Deutschlands im Jahr 1990 an. **
War die Teilung Deutschlands vermeidbar?
Die Teilung Deutschlands nach dem Zweiten Weltkrieg war das Ergebnis einer Reihe von politischen Entscheidungen und geopolitischen Faktoren. Es ist möglich, dass mit anderen politischen Entscheidungen und Verhandlungen eine andere Lösung gefunden worden wäre, um eine Teilung zu vermeiden. Allerdings waren die Interessen der Siegermächte und die ideologischen Unterschiede zwischen Ost und West stark und es ist fraglich, ob eine Einigung möglich gewesen wäre. **
Top-Angebote
Produkte zum Begriff Teilung:
-
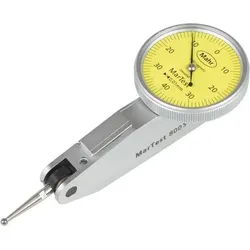
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...216,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RENZ combi comfort, US-TeilungDas elektrische Einstiegsmodell für Dokumente bis 340 mm Arbeitsbreite. Komfortabel elektrisch stanzen und manuell binden. Einstellbarer Randabstand und optimierte Formatjustierung durch ausschaltbare Stanzstempel. -Bindeart: Plastikbindung -Teilung: US-Teilung -Arbeitsbreite: max. 340 mm (bis 680 mm aufgrund des seitlich offenen Stanzschachtes, bei zwei Stanzgängen) -Stanzstärke: max. 2 mm / 20 Blatt (70/80 gr./m² Papier) -Blockdicke: max. 48 mm / 480 Blatt (70/80 gr./m² Papier) -Bindeleistung: max. 280 Blöcke/h (abhängig von Produkt, Logistik und Bedienperson) -Stanzstempel ausschaltbar: ja -Anzahl Stanzstempel US-Teilung: 24 (stanzt bis 1,5 mm an den Seitenrand) -Randabstand verstellbar: ja -Binderückenform: rund: ø 6 bis 28 mm, oval: ø 32 bis 52 mm -Ringanzahl auf A4 in US-Teilung: 21 -Maschinenmaße L x B x H: 36 x 50 x 25 cm -Gewichte netto/ brutto: 20,5 kg / 26,5 kg -Anschluss: 230V / 50Hz / 90 W2537,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Ist die deutsche Teilung unvermeidbar?
Die deutsche Teilung war nicht unvermeidbar, sondern das Ergebnis politischer Entscheidungen und geopolitischer Interessen nach dem Zweiten Weltkrieg. Die Siegermächte teilten Deutschland in Ost- und Westdeutschland, was zur Entstehung der Bundesrepublik Deutschland und der Deutschen Demokratischen Republik führte. Die Teilung wurde erst 1990 mit der Wiedervereinigung Deutschlands überwunden. **
-
Wann war die deutsche Teilung?
Die deutsche Teilung begann offiziell am Ende des Zweiten Weltkriegs im Jahr 1945, als Deutschland in vier Besatzungszonen aufgeteilt wurde: amerikanisch, britisch, französisch und sowjetisch. Die Teilung wurde dann 1949 mit der Gründung der Bundesrepublik Deutschland im Westen und der Deutschen Demokratischen Republik im Osten formalisiert. Die Grenze zwischen den beiden deutschen Staaten wurde durch den Bau der Berliner Mauer im Jahr 1961 verstärkt. Die deutsche Teilung endete schließlich am 3. Oktober 1990 mit der Wiedervereinigung Deutschlands. **
-
War die deutsche Teilung vermeidbar?
War die deutsche Teilung vermeidbar? Dies ist eine komplexe Frage, die von verschiedenen historischen Faktoren abhängt. Einige argumentieren, dass die Teilung Deutschlands nach dem Zweiten Weltkrieg aufgrund der geopolitischen Interessen der Siegermächte unvermeidbar war. Andere glauben jedoch, dass mit einer anderen Politik und Diplomatie möglicherweise eine andere Lösung gefunden werden hätte können. Letztendlich bleibt die Frage nach der Vermeidbarkeit der deutschen Teilung offen für Interpretationen und Debatten. **
Ähnliche Suchbegriffe für Teilung
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...183,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...118,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann war die Teilung Berlins?
Die Teilung Berlins fand während des Kalten Krieges statt, genauer gesagt am 13. August 1961. An diesem Tag begann die Errichtung der Berliner Mauer, die die Stadt in Ost- und West-Berlin teilte. Die Teilung Berlins war ein Ergebnis des Zweiten Weltkriegs und der anschließenden Besatzung durch die Alliierten. Erst mit dem Fall der Berliner Mauer im Jahr 1989 und der Wiedervereinigung Deutschlands im Jahr 1990 endete die Teilung Berlins. **
-
War die deutsche Teilung vermeidbar?
Die deutsche Teilung war nicht unbedingt vermeidbar, da sie das Ergebnis einer Vielzahl von politischen, ideologischen und geostrategischen Faktoren war. Die unterschiedlichen Interessen und Ideologien der Alliierten nach dem Zweiten Weltkrieg sowie die Spannungen zwischen Ost und West trugen zur Teilung Deutschlands bei. Es gab jedoch auch Momente, in denen eine andere Entwicklung möglich gewesen wäre, wie zum Beispiel die Berliner Blockade 1948/49, bei der die Alliierten erfolgreich gegen die sowjetische Blockade vorgingen. **
-
Wie erfolgte die Teilung Deutschlands?
Die Teilung Deutschlands erfolgte nach dem Ende des Zweiten Weltkriegs im Jahr 1945. Deutschland wurde in vier Besatzungszonen aufgeteilt, die von den Alliierten kontrolliert wurden: die amerikanische, britische, französische und sowjetische Zone. Die Teilung wurde durch den Bau der Berliner Mauer im Jahr 1961 weiter verstärkt und dauerte bis zur Wiedervereinigung Deutschlands im Jahr 1990 an. **
-
War die Teilung Deutschlands vermeidbar?
Die Teilung Deutschlands nach dem Zweiten Weltkrieg war das Ergebnis einer Reihe von politischen Entscheidungen und geopolitischen Faktoren. Es ist möglich, dass mit anderen politischen Entscheidungen und Verhandlungen eine andere Lösung gefunden worden wäre, um eine Teilung zu vermeiden. Allerdings waren die Interessen der Siegermächte und die ideologischen Unterschiede zwischen Ost und West stark und es ist fraglich, ob eine Einigung möglich gewesen wäre. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.