Domain steuerliche-bemessungsgrundlage.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-bemessungsgrundlage.de um.
Sind Sie am Kauf der Domain
steuerliche-bemessungsgrundlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-bemessungsgrundlage.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Wie kann ich äußerlich einen NPN-Transistor von einem PNP-Transistor unterscheiden?
Um einen NPN-Transistor von einem PNP-Transistor zu unterscheiden, kannst du auf die Markierungen auf dem Transistorgehäuse achten. Ein NPN-Transistor hat normalerweise eine Markierung mit einem Pfeil, der von der Basis zum Emitter zeigt. Bei einem PNP-Transistor zeigt der Pfeil hingegen vom Emitter zur Basis. Eine andere Möglichkeit ist, die Datenblätter der Transistoren zu überprüfen, um die spezifischen Eigenschaften und Pin-Belegungen zu vergleichen. **


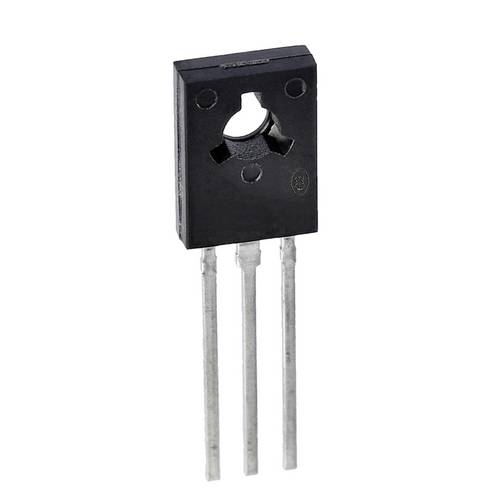
Ähnliche Suchbegriffe für ON-Semiconductor-Transistor-BJT
Top-Angebote
Produkte zum Begriff ON-Semiconductor-Transistor-BJT:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das den Stromfluss in einem Schaltkreis steuert. Es besteht aus drei Schichten Halbleitermaterial, die entweder positiv oder negativ geladen sind. Durch Anlegen einer Spannung an die Basis-Elektrode kann der Transistor den Stromfluss zwischen dem Emitter und dem Kollektor steuern. **
-
Welchen Transistor benötige ich?
Um diese Frage beantworten zu können, benötigt man weitere Informationen wie die gewünschte Verstärkung, die maximale Spannung und den maximalen Strom, den der Transistor verarbeiten können soll. Es gibt verschiedene Arten von Transistoren wie Bipolartransistoren (NPN, PNP) und Feldeffekttransistoren (MOSFET, JFET), die jeweils unterschiedliche Eigenschaften haben und für verschiedene Anwendungen geeignet sind. **
-
Was macht ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das als Schalter oder Verstärker fungieren kann. Er besteht aus drei Schichten Halbleitermaterial und kann den Stromfluss zwischen zwei Anschlüssen steuern, indem er den Stromfluss durch eine dritte Schicht reguliert. Transistoren werden in vielen elektronischen Geräten verwendet, um Signale zu verstärken oder zu schalten. **
-
Wie funktioniert ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das den Stromfluss in einem Schaltkreis steuert. Es besteht aus drei Schichten eines Halbleitermaterials, die als Emitter, Basis und Kollektor bezeichnet werden. Durch das Anlegen einer Spannung an die Basis kann der Transistor den Stromfluss zwischen Emitter und Kollektor regulieren, was es ermöglicht, elektronische Signale zu verstärken oder zu schalten. **

Warum verstärkt ein Transistor?
Ein Transistor verstärkt ein elektrisches Signal, indem er den Strom oder die Spannung des Eingangssignals verstärkt. Dies geschieht durch die Steuerung des Stromflusses zwischen zwei Anschlüssen des Transistors, dem Emitter und dem Kollektor, basierend auf dem Signal, das am Basisanschluss angelegt wird. Durch diese Verstärkung kann das Ausgangssignal des Transistors größer sein als das Eingangssignal. **
Was macht der Transistor?
Ein Transistor ist ein elektronisches Bauteil, das als Schalter oder Verstärker fungieren kann. Er besteht aus drei Schichten Halbleitermaterial, die so angeordnet sind, dass sie den Fluss von elektrischem Strom steuern können. Durch Anlegen einer kleinen Steuerspannung kann der Transistor den Stromfluss zwischen zwei anderen Anschlüssen regeln. **
Top-Angebote
Produkte zum Begriff ON-Semiconductor-Transistor-BJT:
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Wie kann ich äußerlich einen NPN-Transistor von einem PNP-Transistor unterscheiden?
Um einen NPN-Transistor von einem PNP-Transistor zu unterscheiden, kannst du auf die Markierungen auf dem Transistorgehäuse achten. Ein NPN-Transistor hat normalerweise eine Markierung mit einem Pfeil, der von der Basis zum Emitter zeigt. Bei einem PNP-Transistor zeigt der Pfeil hingegen vom Emitter zur Basis. Eine andere Möglichkeit ist, die Datenblätter der Transistoren zu überprüfen, um die spezifischen Eigenschaften und Pin-Belegungen zu vergleichen. **
-
Wie funktioniert ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das den Stromfluss in einem Schaltkreis steuert. Es besteht aus drei Schichten Halbleitermaterial, die entweder positiv oder negativ geladen sind. Durch Anlegen einer Spannung an die Basis-Elektrode kann der Transistor den Stromfluss zwischen dem Emitter und dem Kollektor steuern. **
-
Welchen Transistor benötige ich?
Um diese Frage beantworten zu können, benötigt man weitere Informationen wie die gewünschte Verstärkung, die maximale Spannung und den maximalen Strom, den der Transistor verarbeiten können soll. Es gibt verschiedene Arten von Transistoren wie Bipolartransistoren (NPN, PNP) und Feldeffekttransistoren (MOSFET, JFET), die jeweils unterschiedliche Eigenschaften haben und für verschiedene Anwendungen geeignet sind. **
Ähnliche Suchbegriffe für ON-Semiconductor-Transistor-BJT
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das als Schalter oder Verstärker fungieren kann. Er besteht aus drei Schichten Halbleitermaterial und kann den Stromfluss zwischen zwei Anschlüssen steuern, indem er den Stromfluss durch eine dritte Schicht reguliert. Transistoren werden in vielen elektronischen Geräten verwendet, um Signale zu verstärken oder zu schalten. **
-
Wie funktioniert ein Transistor?
Ein Transistor ist ein elektronisches Bauteil, das den Stromfluss in einem Schaltkreis steuert. Es besteht aus drei Schichten eines Halbleitermaterials, die als Emitter, Basis und Kollektor bezeichnet werden. Durch das Anlegen einer Spannung an die Basis kann der Transistor den Stromfluss zwischen Emitter und Kollektor regulieren, was es ermöglicht, elektronische Signale zu verstärken oder zu schalten. **
-
Warum verstärkt ein Transistor?
Ein Transistor verstärkt ein elektrisches Signal, indem er den Strom oder die Spannung des Eingangssignals verstärkt. Dies geschieht durch die Steuerung des Stromflusses zwischen zwei Anschlüssen des Transistors, dem Emitter und dem Kollektor, basierend auf dem Signal, das am Basisanschluss angelegt wird. Durch diese Verstärkung kann das Ausgangssignal des Transistors größer sein als das Eingangssignal. **
-
Was macht der Transistor?
Ein Transistor ist ein elektronisches Bauteil, das als Schalter oder Verstärker fungieren kann. Er besteht aus drei Schichten Halbleitermaterial, die so angeordnet sind, dass sie den Fluss von elektrischem Strom steuern können. Durch Anlegen einer kleinen Steuerspannung kann der Transistor den Stromfluss zwischen zwei anderen Anschlüssen regeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.