Domain steuerliche-bemessungsgrundlage.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-bemessungsgrundlage.de um.
Sind Sie am Kauf der Domain
steuerliche-bemessungsgrundlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-bemessungsgrundlage.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **

Ähnliche Suchbegriffe für Ansprüche
Top-Angebote
Produkte zum Begriff Ansprüche:
-
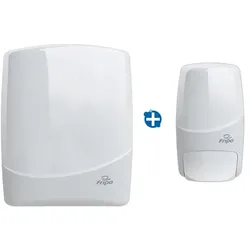
SET 3: Fripa Handtuchspender und Seifenspender weiß formschönes Design für höchste AnsprücheFür 500 Blatt V-/C-Falz Fripa Handtuchformate. Der Seifenspender ist durch eine Kanister einfach befüllbar. Sie benötigen also keine Seifenpatronen. Der Handtuchspender und der Seifenspender bestehen aus schlagfesten Kunststoff und einer transparenten Füllstands- anzeige. Durch ihre Funktionalität als auch durch das formschöne Design finden diese Spender in jeden Waschraum Ihren Einsatzbereich. Maße Handtuchspender: 315x390x157 mm Maße Seifenspender: 128x209x129 mm Passendes Verbrauchsmaterial finden Sie im unteren Bereich dieser Seite! Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.77,46 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
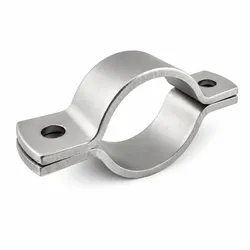
Zweiteilige Rohrschelle DIN 3567 Form A Edelstahl V4A für höchste Ansprüche - 154 mmZweiteilige Rohrschelle DIN 3567 Form A Edelstahl V4A (1.4571) Produktbeschreibung Die zweiteilige Rohrschelle nach DIN 3567 Form A aus Edelstahl V4A (1.4571) eignet sich für die sichere Befestigung von Rohrleitungen in anspruchsvollen Umgebungen. Der Werkstoff V4A bietet eine hohe Beständigkeit gegenüber Korrosion, Feuchtigkeit, salzhaltiger Luft sowie vielen Chemikalien. Durch die zweiteilige Bauform ist eine einfache Montage auch bei bereits verlegten Rohrleitungen möglich. Vorteile auf einen Blick Normgerecht nach DIN 3567 Form A gefertigt Edelstahl V4A (1.4571) sehr hohe Korrosionsbeständigkeit Zweiteilige Ausführung montagefreundlich Formstabile, sichere Befestigung Geeignet für aggressive & maritime Umgebungen Passend für Schrauben M10 bis M24 (größenabhängig) Typische Einsatzbereiche Industrie- und Anlagenbau Chemieanlagen & Lebensmitteltechnik Außenbereiche & maritime Anwendungen Rohrleitungsbau & Versorgungssysteme Masten, Rundmaterial & Stahlkonstruktionen Technische Eckdaten Norm DIN 3567 Form A Material Edelstahl V4A (1.4571) Ausführung Zweiteilig (ohne Schrauben) Materialstärke 512 mm (größenabhängig) Rohrdurchmesser ca. Ø 20 mm bis Ø 813 mm (größenabhängig) Schraubengröße M10 bis M24 (abhängig vom Durchmesser) Hinweis aus der Praxis Besonders geeignet für dauerhafte Außeninstallationen oder chemisch belastete Umgebungen. Die zweiteilige Konstruktion erleichtert die Nachrüstung an bestehenden Rohrleitungen erheblich.83,45 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Teplitzky, Otto: Wettbewerbsrechtliche Ansprüche und VerfahrenWettbewerbsrechtliche Ansprüche und Verfahren , Teplitzkys systematische Darstellung der zum Wettbewerbsrecht und zum gewerblichen Rechtsschutz gehörenden Ansprüche und der ihrer Durchsetzung und Abwehr dienenden Verfahren hat in Praxis und Wissenschaft höchste Anerkennung gefunden. Sie ist mittlerweile zum Standardwerk ersten Ranges geworden. NEU in der 13. Auflage Die Neuauflage 2023 berücksichtigt mit Stand vom 31.03.2023 wieder sämtliche einschlägigen Kommentierungen, das gesamte in Betracht kommende übrige Schrifttum und vor allem die große Zahl neuer Entscheidungen des BGH und der Instanzrechtsprechung. Schwerpunkte der (natürlich aber das gesamte Werk erfassenden) Neubearbeitung liegen wieder in den Bereichen der Abmahnung und Unterwerfung, im Schadensersatzrecht unter dem Einfluss der Durchsetzungsrichtlinie sowie im Verfahrensrecht, hier besonders bei der einstweiligen Verfügung einschließlich des Abschlussverfahrens und bei verschiedenen Verfahrensfragen der Unterlassungs- , Feststellungs- und Auskunftsklage , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 20231222, Produktform: Leinen, Autoren: Teplitzky, Otto, Redaktion: Bacher, Klaus, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 1004, Keyword: Abmahnung; Auskunftsklage; Unterlassungstitel; Unterwerfung; Wettbewerb; wettbewerbsrechtliche Ansprüche, Fachschema: Handelsrecht~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 181, Höhe: 60, Gewicht: 1810, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die Verjährungsfrist auf zivilrechtliche Ansprüche, strafrechtliche Vergehen und steuerliche Verpflichtungen?
Die Verjährungsfrist begrenzt die Zeit, in der zivilrechtliche Ansprüche geltend gemacht werden können. Nach Ablauf der Frist können diese Ansprüche nicht mehr vor Gericht durchgesetzt werden. Im Strafrecht führt die Verjährungsfrist dazu, dass strafrechtliche Vergehen nach einer bestimmten Zeit nicht mehr verfolgt werden können. Bei steuerlichen Verpflichtungen bedeutet die Verjährungsfrist, dass das Finanzamt nach Ablauf einer bestimmten Frist keine Steuern mehr nachfordern kann. **
-
Was sind die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben?
Die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben sind die lineare Abschreibung, die degressive Abschreibung und die Leasingkosten. Diese Methoden ermöglichen es Unternehmen, die Kosten für Investitionen über einen bestimmten Zeitraum zu verteilen und steuerliche Vorteile zu nutzen. **
-
Was sind Ansprüche?
Ansprüche sind Forderungen oder Erwartungen, die eine Person an eine andere Person, eine Organisation oder eine Situation stellt. Sie können rechtlich, moralisch, sozial oder persönlich sein und beinhalten oft das Recht auf bestimmte Leistungen, Rechte oder Behandlungen. Ansprüche können auch als Maßstab dienen, um zu beurteilen, ob eine bestimmte Situation oder Handlung angemessen oder gerecht ist. **
-
Welche Rechte und Ansprüche haben Erben in Bezug auf das Vermögen des Verstorbenen?
Erben haben das Recht, das Vermögen des Verstorbenen zu erben und zu verwalten. Sie können Ansprüche auf das Erbe geltend machen, wenn sie im Testament des Verstorbenen benannt sind. Erben haben auch das Recht, Schulden des Verstorbenen zu begleichen und das restliche Vermögen unter sich aufzuteilen. **
Welche Auswirkungen hat die Steuerpflicht auf verschiedene Bereiche wie Einkommen, Vermögen, Erbschaften und Unternehmensgewinne?
Die Steuerpflicht hat direkte Auswirkungen auf das Einkommen, da ein Teil davon an den Staat abgeführt werden muss. Zudem werden Vermögen und Erbschaften besteuert, was sich auf die finanzielle Situation von Einzelpersonen und Familien auswirkt. Unternehmen müssen ihre Gewinne versteuern, was sich auf ihre finanzielle Leistungsfähigkeit und Investitionsmöglichkeiten auswirken kann. Insgesamt beeinflusst die Steuerpflicht die finanzielle Stabilität und Entwicklung von Einzelpersonen, Familien und Unternehmen. **
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
Top-Angebote
Produkte zum Begriff Ansprüche:
-
SET 3: Fripa Handtuchspender und Seifenspender weiß formschönes Design für höchste AnsprücheFür 500 Blatt V-/C-Falz Fripa Handtuchformate. Der Seifenspender ist durch eine Kanister einfach befüllbar. Sie benötigen also keine Seifenpatronen. Der Handtuchspender und der Seifenspender bestehen aus schlagfesten Kunststoff und einer transparenten Füllstands- anzeige. Durch ihre Funktionalität als auch durch das formschöne Design finden diese Spender in jeden Waschraum Ihren Einsatzbereich. Maße Handtuchspender: 315x390x157 mm Maße Seifenspender: 128x209x129 mm Passendes Verbrauchsmaterial finden Sie im unteren Bereich dieser Seite! Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.77,46 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Zweiteilige Rohrschelle DIN 3567 Form A Edelstahl V4A für höchste Ansprüche - 154 mmZweiteilige Rohrschelle DIN 3567 Form A Edelstahl V4A (1.4571) Produktbeschreibung Die zweiteilige Rohrschelle nach DIN 3567 Form A aus Edelstahl V4A (1.4571) eignet sich für die sichere Befestigung von Rohrleitungen in anspruchsvollen Umgebungen. Der Werkstoff V4A bietet eine hohe Beständigkeit gegenüber Korrosion, Feuchtigkeit, salzhaltiger Luft sowie vielen Chemikalien. Durch die zweiteilige Bauform ist eine einfache Montage auch bei bereits verlegten Rohrleitungen möglich. Vorteile auf einen Blick Normgerecht nach DIN 3567 Form A gefertigt Edelstahl V4A (1.4571) sehr hohe Korrosionsbeständigkeit Zweiteilige Ausführung montagefreundlich Formstabile, sichere Befestigung Geeignet für aggressive & maritime Umgebungen Passend für Schrauben M10 bis M24 (größenabhängig) Typische Einsatzbereiche Industrie- und Anlagenbau Chemieanlagen & Lebensmitteltechnik Außenbereiche & maritime Anwendungen Rohrleitungsbau & Versorgungssysteme Masten, Rundmaterial & Stahlkonstruktionen Technische Eckdaten Norm DIN 3567 Form A Material Edelstahl V4A (1.4571) Ausführung Zweiteilig (ohne Schrauben) Materialstärke 512 mm (größenabhängig) Rohrdurchmesser ca. Ø 20 mm bis Ø 813 mm (größenabhängig) Schraubengröße M10 bis M24 (abhängig vom Durchmesser) Hinweis aus der Praxis Besonders geeignet für dauerhafte Außeninstallationen oder chemisch belastete Umgebungen. Die zweiteilige Konstruktion erleichtert die Nachrüstung an bestehenden Rohrleitungen erheblich.83,45 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **
-
Welche Auswirkungen hat die Verjährungsfrist auf zivilrechtliche Ansprüche, strafrechtliche Vergehen und steuerliche Verpflichtungen?
Die Verjährungsfrist begrenzt die Zeit, in der zivilrechtliche Ansprüche geltend gemacht werden können. Nach Ablauf der Frist können diese Ansprüche nicht mehr vor Gericht durchgesetzt werden. Im Strafrecht führt die Verjährungsfrist dazu, dass strafrechtliche Vergehen nach einer bestimmten Zeit nicht mehr verfolgt werden können. Bei steuerlichen Verpflichtungen bedeutet die Verjährungsfrist, dass das Finanzamt nach Ablauf einer bestimmten Frist keine Steuern mehr nachfordern kann. **
-
Was sind die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben?
Die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben sind die lineare Abschreibung, die degressive Abschreibung und die Leasingkosten. Diese Methoden ermöglichen es Unternehmen, die Kosten für Investitionen über einen bestimmten Zeitraum zu verteilen und steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Ansprüche
-
Teplitzky, Otto: Wettbewerbsrechtliche Ansprüche und VerfahrenWettbewerbsrechtliche Ansprüche und Verfahren , Teplitzkys systematische Darstellung der zum Wettbewerbsrecht und zum gewerblichen Rechtsschutz gehörenden Ansprüche und der ihrer Durchsetzung und Abwehr dienenden Verfahren hat in Praxis und Wissenschaft höchste Anerkennung gefunden. Sie ist mittlerweile zum Standardwerk ersten Ranges geworden. NEU in der 13. Auflage Die Neuauflage 2023 berücksichtigt mit Stand vom 31.03.2023 wieder sämtliche einschlägigen Kommentierungen, das gesamte in Betracht kommende übrige Schrifttum und vor allem die große Zahl neuer Entscheidungen des BGH und der Instanzrechtsprechung. Schwerpunkte der (natürlich aber das gesamte Werk erfassenden) Neubearbeitung liegen wieder in den Bereichen der Abmahnung und Unterwerfung, im Schadensersatzrecht unter dem Einfluss der Durchsetzungsrichtlinie sowie im Verfahrensrecht, hier besonders bei der einstweiligen Verfügung einschließlich des Abschlussverfahrens und bei verschiedenen Verfahrensfragen der Unterlassungs- , Feststellungs- und Auskunftsklage , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 20231222, Produktform: Leinen, Autoren: Teplitzky, Otto, Redaktion: Bacher, Klaus, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 1004, Keyword: Abmahnung; Auskunftsklage; Unterlassungstitel; Unterwerfung; Wettbewerb; wettbewerbsrechtliche Ansprüche, Fachschema: Handelsrecht~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 181, Höhe: 60, Gewicht: 1810, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweiteilige Rohrschelle DIN 3567 Form A Edelstahl V4A für höchste Ansprüche - 159 mmZweiteilige Rohrschelle DIN 3567 Form A Edelstahl V4A (1.4571) Produktbeschreibung Die zweiteilige Rohrschelle nach DIN 3567 Form A aus Edelstahl V4A (1.4571) eignet sich für die sichere Befestigung von Rohrleitungen in anspruchsvollen Umgebungen. Der Werkstoff V4A bietet eine hohe Beständigkeit gegenüber Korrosion, Feuchtigkeit, salzhaltiger Luft sowie vielen Chemikalien. Durch die zweiteilige Bauform ist eine einfache Montage auch bei bereits verlegten Rohrleitungen möglich. Vorteile auf einen Blick Normgerecht nach DIN 3567 Form A gefertigt Edelstahl V4A (1.4571) sehr hohe Korrosionsbeständigkeit Zweiteilige Ausführung montagefreundlich Formstabile, sichere Befestigung Geeignet für aggressive & maritime Umgebungen Passend für Schrauben M10 bis M24 (größenabhängig) Typische Einsatzbereiche Industrie- und Anlagenbau Chemieanlagen & Lebensmitteltechnik Außenbereiche & maritime Anwendungen Rohrleitungsbau & Versorgungssysteme Masten, Rundmaterial & Stahlkonstruktionen Technische Eckdaten Norm DIN 3567 Form A Material Edelstahl V4A (1.4571) Ausführung Zweiteilig (ohne Schrauben) Materialstärke 512 mm (größenabhängig) Rohrdurchmesser ca. Ø 20 mm bis Ø 813 mm (größenabhängig) Schraubengröße M10 bis M24 (abhängig vom Durchmesser) Hinweis aus der Praxis Besonders geeignet für dauerhafte Außeninstallationen oder chemisch belastete Umgebungen. Die zweiteilige Konstruktion erleichtert die Nachrüstung an bestehenden Rohrleitungen erheblich.89,52 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Zweiteilige Rohrschelle DIN 3567 Form A Edelstahl V4A für höchste Ansprüche - 220 mmZweiteilige Rohrschelle DIN 3567 Form A Edelstahl V4A (1.4571) Produktbeschreibung Die zweiteilige Rohrschelle nach DIN 3567 Form A aus Edelstahl V4A (1.4571) eignet sich für die sichere Befestigung von Rohrleitungen in anspruchsvollen Umgebungen. Der Werkstoff V4A bietet eine hohe Beständigkeit gegenüber Korrosion, Feuchtigkeit, salzhaltiger Luft sowie vielen Chemikalien. Durch die zweiteilige Bauform ist eine einfache Montage auch bei bereits verlegten Rohrleitungen möglich. Vorteile auf einen Blick Normgerecht nach DIN 3567 Form A gefertigt Edelstahl V4A (1.4571) sehr hohe Korrosionsbeständigkeit Zweiteilige Ausführung montagefreundlich Formstabile, sichere Befestigung Geeignet für aggressive & maritime Umgebungen Passend für Schrauben M10 bis M24 (größenabhängig) Typische Einsatzbereiche Industrie- und Anlagenbau Chemieanlagen & Lebensmitteltechnik Außenbereiche & maritime Anwendungen Rohrleitungsbau & Versorgungssysteme Masten, Rundmaterial & Stahlkonstruktionen Technische Eckdaten Norm DIN 3567 Form A Material Edelstahl V4A (1.4571) Ausführung Zweiteilig (ohne Schrauben) Materialstärke 512 mm (größenabhängig) Rohrdurchmesser ca. Ø 20 mm bis Ø 813 mm (größenabhängig) Schraubengröße M10 bis M24 (abhängig vom Durchmesser) Hinweis aus der Praxis Besonders geeignet für dauerhafte Außeninstallationen oder chemisch belastete Umgebungen. Die zweiteilige Konstruktion erleichtert die Nachrüstung an bestehenden Rohrleitungen erheblich.117,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Ansprüche?
Ansprüche sind Forderungen oder Erwartungen, die eine Person an eine andere Person, eine Organisation oder eine Situation stellt. Sie können rechtlich, moralisch, sozial oder persönlich sein und beinhalten oft das Recht auf bestimmte Leistungen, Rechte oder Behandlungen. Ansprüche können auch als Maßstab dienen, um zu beurteilen, ob eine bestimmte Situation oder Handlung angemessen oder gerecht ist. **
-
Welche Rechte und Ansprüche haben Erben in Bezug auf das Vermögen des Verstorbenen?
Erben haben das Recht, das Vermögen des Verstorbenen zu erben und zu verwalten. Sie können Ansprüche auf das Erbe geltend machen, wenn sie im Testament des Verstorbenen benannt sind. Erben haben auch das Recht, Schulden des Verstorbenen zu begleichen und das restliche Vermögen unter sich aufzuteilen. **
-
Welche Auswirkungen hat die Steuerpflicht auf verschiedene Bereiche wie Einkommen, Vermögen, Erbschaften und Unternehmensgewinne?
Die Steuerpflicht hat direkte Auswirkungen auf das Einkommen, da ein Teil davon an den Staat abgeführt werden muss. Zudem werden Vermögen und Erbschaften besteuert, was sich auf die finanzielle Situation von Einzelpersonen und Familien auswirkt. Unternehmen müssen ihre Gewinne versteuern, was sich auf ihre finanzielle Leistungsfähigkeit und Investitionsmöglichkeiten auswirken kann. Insgesamt beeinflusst die Steuerpflicht die finanzielle Stabilität und Entwicklung von Einzelpersonen, Familien und Unternehmen. **
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.