Domain steuerliche-bemessungsgrundlage.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-bemessungsgrundlage.de um.
Sind Sie am Kauf der Domain
steuerliche-bemessungsgrundlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-bemessungsgrundlage.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **


Ähnliche Suchbegriffe für Buoyancy
Top-Angebote
Produkte zum Begriff Buoyancy:
-
Nauticam 90 x 170mm Carbon Auftriebskörper - (Buoyancy 450g) #NAUTICAM AUFTRIEBSKÖRPER 90X170MM Der Arm bietet einen Auftrieb ( buoyancy ) von 450gramm. Die Nauticam Carbon Fiber Float Arms-Serie wird aus einem hochwertigen Carbonfaserrohr mit geformten Kunststoffendkappen und Aluminiumkugeln hergestellt. Jeder Arm verfügt über einen Aluminiumrücken, der die gesamte Baugruppe zusammenhält und den Arm stärker macht als einen Arm, der nur aus massivem Aluminium gefertigt ist. Dieses robuste Design ist der Grund, warum Nauticam die Wasserdichtigkeit dieser Arme lebenslang garantieren können! Warum soll ich die teuren Auftriebsarme von Nauticam nehmen? Der Einsatz von Auftriebskörpern bei Unterwasserfoto- und Videografen ist unerlässlich, um das Negativ Gewicht unter Wasser zu verringern bzw. im Idealfall zu neutralisieren. Dazu werden Auftriebskörper aus einer speziellen Schaumart benutzt. In der Regel sind es die Stix Auftriebskörper, die komprimieren weniger als herkömmlicher Schaum. Während dies eine nützliche Option sein kann, hat Schaum auch seine Nachteile. Typische "inkompressible" Schaumblöcke können sich nach 30m merklich zusammendrücken und würden nach ca. 60m Ihre Wirksamkeit vollständig verlieren und beginnen sich dauerhaft zu verformen. Nauticam Carbonfaserarme werden selbst bei 100 Metern nicht messbar komprimiert und sehen stromlinienförmiger aus als klobige Schaumstoffblöcke. Kohlefaser sieht nicht nur cool aus. Es ist fünfmal so stark wie Stahl und wiegt etwa zwei Drittel weniger. Ein geringeres Gewicht bedeutet mehr Auftrieb bei gleichem Volumen. TECHNISCHE DETAILS: * Länge: 170mm * Durchmesser: 90mm * Auftrieb: 450g AUFTRIEBSKÖRPER AUF EINEN BLICK * #72221 - 50x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 160g) * #72222 - 50x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 240g) * #72216 - Ø70x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 370g) * #72217 - Ø70x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 520g) * #72218 - Ø70x300mm Carbon Fibre Aluminum Float Arm (Buoyancy 670g) * #72219 - Ø90x170mm Carbon Fibre Aluminum Float Arm (Buoyancy 450g) * #72220 - Ø90x220mm Carbon Fibre Aluminum Float Arm (Buoyancy 720g)206,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Zusammenhang zwischen der Dichte eines Objekts und seiner Auftriebskraft in Bezug auf die Buoyancy?
Die Auftriebskraft eines Objekts in einer Flüssigkeit hängt von der Dichte des Objekts und der Dichte der Flüssigkeit ab. Wenn die Dichte des Objekts größer ist als die Dichte der Flüssigkeit, sinkt das Objekt. Ist die Dichte des Objekts kleiner als die Dichte der Flüssigkeit, schwimmt das Objekt. **
-
Was sind die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben?
Die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben sind die lineare Abschreibung, die degressive Abschreibung und die Leasingkosten. Diese Methoden ermöglichen es Unternehmen, die Kosten für Investitionen über einen bestimmten Zeitraum zu verteilen und steuerliche Vorteile zu nutzen. **
-
Welche Auswirkungen hat die Steuerpflicht auf verschiedene Bereiche wie Einkommen, Vermögen, Erbschaften und Unternehmensgewinne?
Die Steuerpflicht hat direkte Auswirkungen auf das Einkommen, da ein Teil davon an den Staat abgeführt werden muss. Zudem werden Vermögen und Erbschaften besteuert, was sich auf die finanzielle Situation von Einzelpersonen und Familien auswirkt. Unternehmen müssen ihre Gewinne versteuern, was sich auf ihre finanzielle Leistungsfähigkeit und Investitionsmöglichkeiten auswirken kann. Insgesamt beeinflusst die Steuerpflicht die finanzielle Stabilität und Entwicklung von Einzelpersonen, Familien und Unternehmen. **
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
Welche Steuersätze bei welchem Einkommen?
Welche Steuersätze bei welchem Einkommen? Steuersätze variieren je nach Einkommenshöhe und Steuerklasse. In Deutschland gibt es progressive Steuersätze, das bedeutet, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Die genauen Steuersätze und -klassen können je nach Land unterschiedlich sein. Es ist wichtig, sich über die aktuellen Steuergesetze und -sätze zu informieren, um die Steuerlast korrekt zu berechnen. **
Was ist die Freigrenze und wie wird sie in Bezug auf Einkommen oder steuerliche Abzüge angewendet?
Die Freigrenze ist der Betrag, bis zu dem Einkommen steuerfrei bleibt. Wenn das Einkommen unterhalb der Freigrenze liegt, müssen keine Steuern gezahlt werden. Liegt das Einkommen über der Freigrenze, werden Steuern auf den gesamten Betrag fällig. **
Top-Angebote
Produkte zum Begriff Buoyancy:
-
Divevolk Auftriebskörper - Buoyancy - Float Arm - 872gDivevolk Auftriebskörper - Buoyancy - Float Arm - 872g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.131,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
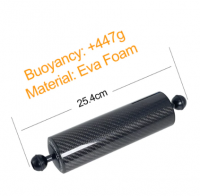
Divevolk Auftriebskörper - Buoyancy - Float Arm - 447gDivevolk Auftriebskörper - Buoyancy - Float Arm - 447g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.99,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Nauticam 90 x 170mm Carbon Auftriebskörper - (Buoyancy 450g) #NAUTICAM AUFTRIEBSKÖRPER 90X170MM Der Arm bietet einen Auftrieb ( buoyancy ) von 450gramm. Die Nauticam Carbon Fiber Float Arms-Serie wird aus einem hochwertigen Carbonfaserrohr mit geformten Kunststoffendkappen und Aluminiumkugeln hergestellt. Jeder Arm verfügt über einen Aluminiumrücken, der die gesamte Baugruppe zusammenhält und den Arm stärker macht als einen Arm, der nur aus massivem Aluminium gefertigt ist. Dieses robuste Design ist der Grund, warum Nauticam die Wasserdichtigkeit dieser Arme lebenslang garantieren können! Warum soll ich die teuren Auftriebsarme von Nauticam nehmen? Der Einsatz von Auftriebskörpern bei Unterwasserfoto- und Videografen ist unerlässlich, um das Negativ Gewicht unter Wasser zu verringern bzw. im Idealfall zu neutralisieren. Dazu werden Auftriebskörper aus einer speziellen Schaumart benutzt. In der Regel sind es die Stix Auftriebskörper, die komprimieren weniger als herkömmlicher Schaum. Während dies eine nützliche Option sein kann, hat Schaum auch seine Nachteile. Typische "inkompressible" Schaumblöcke können sich nach 30m merklich zusammendrücken und würden nach ca. 60m Ihre Wirksamkeit vollständig verlieren und beginnen sich dauerhaft zu verformen. Nauticam Carbonfaserarme werden selbst bei 100 Metern nicht messbar komprimiert und sehen stromlinienförmiger aus als klobige Schaumstoffblöcke. Kohlefaser sieht nicht nur cool aus. Es ist fünfmal so stark wie Stahl und wiegt etwa zwei Drittel weniger. Ein geringeres Gewicht bedeutet mehr Auftrieb bei gleichem Volumen. TECHNISCHE DETAILS: * Länge: 170mm * Durchmesser: 90mm * Auftrieb: 450g AUFTRIEBSKÖRPER AUF EINEN BLICK * #72221 - 50x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 160g) * #72222 - 50x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 240g) * #72216 - Ø70x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 370g) * #72217 - Ø70x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 520g) * #72218 - Ø70x300mm Carbon Fibre Aluminum Float Arm (Buoyancy 670g) * #72219 - Ø90x170mm Carbon Fibre Aluminum Float Arm (Buoyancy 450g) * #72220 - Ø90x220mm Carbon Fibre Aluminum Float Arm (Buoyancy 720g)206,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **
-
Was ist der Zusammenhang zwischen der Dichte eines Objekts und seiner Auftriebskraft in Bezug auf die Buoyancy?
Die Auftriebskraft eines Objekts in einer Flüssigkeit hängt von der Dichte des Objekts und der Dichte der Flüssigkeit ab. Wenn die Dichte des Objekts größer ist als die Dichte der Flüssigkeit, sinkt das Objekt. Ist die Dichte des Objekts kleiner als die Dichte der Flüssigkeit, schwimmt das Objekt. **
-
Was sind die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben?
Die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben sind die lineare Abschreibung, die degressive Abschreibung und die Leasingkosten. Diese Methoden ermöglichen es Unternehmen, die Kosten für Investitionen über einen bestimmten Zeitraum zu verteilen und steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Buoyancy
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divevolk Auftriebskörper - Buoyancy - Float Arm - 447gDivevolk Auftriebskörper - Buoyancy - Float Arm - 447g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.79,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divevolk Auftriebskörper - Buoyancy - Float Arm - 872gDivevolk Auftriebskörper - Buoyancy - Float Arm - 872g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.104,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Steuerpflicht auf verschiedene Bereiche wie Einkommen, Vermögen, Erbschaften und Unternehmensgewinne?
Die Steuerpflicht hat direkte Auswirkungen auf das Einkommen, da ein Teil davon an den Staat abgeführt werden muss. Zudem werden Vermögen und Erbschaften besteuert, was sich auf die finanzielle Situation von Einzelpersonen und Familien auswirkt. Unternehmen müssen ihre Gewinne versteuern, was sich auf ihre finanzielle Leistungsfähigkeit und Investitionsmöglichkeiten auswirken kann. Insgesamt beeinflusst die Steuerpflicht die finanzielle Stabilität und Entwicklung von Einzelpersonen, Familien und Unternehmen. **
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
-
Welche Steuersätze bei welchem Einkommen?
Welche Steuersätze bei welchem Einkommen? Steuersätze variieren je nach Einkommenshöhe und Steuerklasse. In Deutschland gibt es progressive Steuersätze, das bedeutet, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Die genauen Steuersätze und -klassen können je nach Land unterschiedlich sein. Es ist wichtig, sich über die aktuellen Steuergesetze und -sätze zu informieren, um die Steuerlast korrekt zu berechnen. **
-
Was ist die Freigrenze und wie wird sie in Bezug auf Einkommen oder steuerliche Abzüge angewendet?
Die Freigrenze ist der Betrag, bis zu dem Einkommen steuerfrei bleibt. Wenn das Einkommen unterhalb der Freigrenze liegt, müssen keine Steuern gezahlt werden. Liegt das Einkommen über der Freigrenze, werden Steuern auf den gesamten Betrag fällig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.