Domain steuerliche-bemessungsgrundlage.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-bemessungsgrundlage.de um.
Sind Sie am Kauf der Domain
steuerliche-bemessungsgrundlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-bemessungsgrundlage.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **


Ähnliche Suchbegriffe für Bioaktiv
Top-Angebote
Produkte zum Begriff Bioaktiv:
-
Weka Saunaofen "BioAktiv" 7,5 kWKlassischer Weka-Saunaofen "BioAktiv" in 3 verschiedenen Ofenleistungen: 4,5 kW, 7,5 kW, 9,0 kW. Maße: 380 x 366 x 668 mm Inkl. Verdampferschale für Dampfbäder. Geeignet für Kabinengrößen bis 14 m3. Der Ofen kann ohne Steuergerät nicht betrieben ..566,05 €*Versand: 12,90 €Sichere Weiterleitung zum Anbieter
-
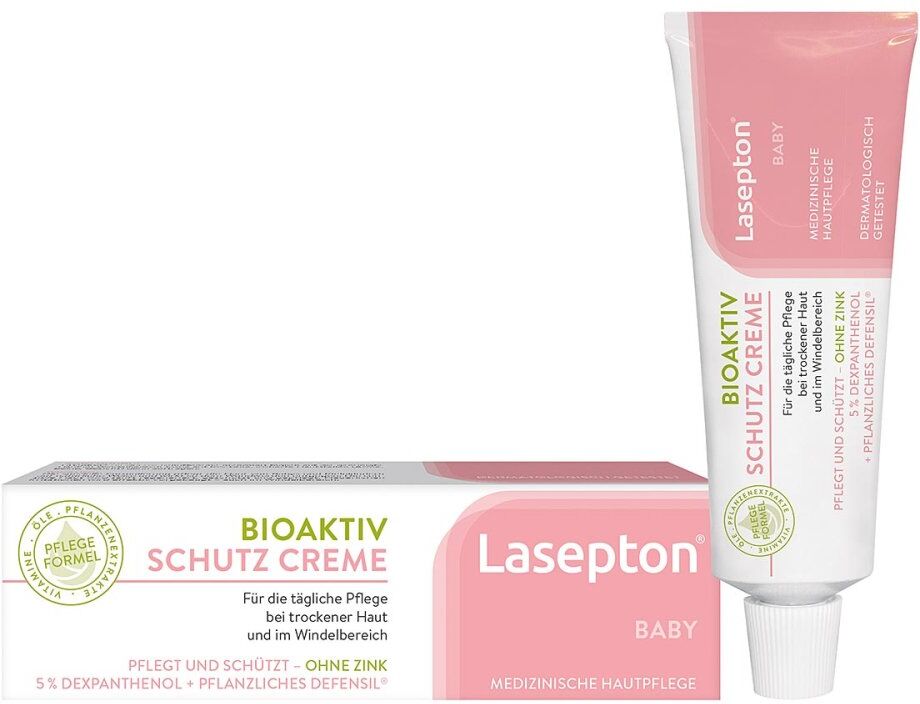
Lasepton BABY Bioaktiv Schutz CremeAnwendungsgebiet von Lasepton BABY Bioaktiv Schutz CremeLasepton BABY Bioaktiv Schutz Creme pflegt irritierte Hautpartien im Windelbereich. Regeneriert und bildet einen Schutzfilm gegen Wundwerden. 5 % Dexpanthenol beruhigt die Haut und erhält die Feuchtigkeitsbalance.Pflanzliches Defensil® wirkt Rötungen und Irritationen entgegen. Die natürliche Hautschutzbarriere wird nachweislich gestärkt.Wildrosenkern-, Preiselbeersamen-, Nachtkerzen-, Oliven- und Mandelöl (Omega-3-6-9-Öle) versorgen die sensible Haut von Babys und Kleinkindern mit wertvollen Lipiden. AT-PZN: 4174139 Wirkstoffe / Inhaltsstoffe / ZutatenLasepton BABY Bioaktiv Schutz Creme enthält: Omega-3-Öle Omega-6-Öle Omega-9-Öle Wildrosensamenöl Preiselbeersamenöl Nachtkerzenöl Olivenöl Mandelöl Dexpanthenol Pflanzliches Defensil® GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Lasepton BABY Bioaktiv Schutz Creme: Cremen Sie Lasepton BABY Bioaktiv Schutz Creme auf die entsprechenden Hautbereiche ein. Lasepton BABY Bioaktiv Schutz Creme können in Ihrer Versandapotheke www.juvalis.de erworben werden.9,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Curcumin - 202 Bioaktiv Tonikum 250mlNahrungsergänzungsmittel mit Vitamin D und Curcuma-Extrakt. Curcuma-Extrakt-Komplex mit optimierter Bioverfügbarkeit. Schnellere und bis zu 202-mal bessere Curcumin-Aufnahme. Ohne Piperin. Hinweise zur Handhabung und Lagerung: Ungeöffnete Flasche nicht über 25 °C aufbewahren. Die Flasche muss nach Gebrauch sofort verschlossen und stehend im Kühlschrank aufbewahrt werden. Nach Anbruch innerhalb von 4 Wochen aufbrauchen. Außerhalb der Reichweite von kleinen Kindern lagern. Die angegebene empfohlene tägliche Verzehrmenge nicht überschreiten! Außerhalb der Reichweite von kleinen Kindern lagern. Nahrungsergänzungsmittel sollen nicht als Ersatz für eine ausgewogene und abwechslungsreiche Ernährung verwendet werden. Für Schwangere, Stillende und bei Verschluss der Gallenwege (z. B. durch Gallensteine) sowie bei Einschränkungen der Leberfunktion wird die Verwendung des Produkts nicht empfohlen.23,74 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Weka digitale Systemsteuerung für Saunaofen BioAktivDie digitale Systemsteuerung BioS garantiert Ihnen ein unkompliziertes Bedienen Ihrer Dampfsauna und vereint zahlreiche Funktionen von Lichteffekten bis hin zu Wärmeanwendungen in einem Gerät. Mit ihrer selbsterklärenden Menüführung, der ..599,00 €*Versand: 12,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben?
Die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben sind die lineare Abschreibung, die degressive Abschreibung und die Leasingkosten. Diese Methoden ermöglichen es Unternehmen, die Kosten für Investitionen über einen bestimmten Zeitraum zu verteilen und steuerliche Vorteile zu nutzen. **
-
Welche Auswirkungen hat die Steuerpflicht auf verschiedene Bereiche wie Einkommen, Vermögen, Erbschaften und Unternehmensgewinne?
Die Steuerpflicht hat direkte Auswirkungen auf das Einkommen, da ein Teil davon an den Staat abgeführt werden muss. Zudem werden Vermögen und Erbschaften besteuert, was sich auf die finanzielle Situation von Einzelpersonen und Familien auswirkt. Unternehmen müssen ihre Gewinne versteuern, was sich auf ihre finanzielle Leistungsfähigkeit und Investitionsmöglichkeiten auswirken kann. Insgesamt beeinflusst die Steuerpflicht die finanzielle Stabilität und Entwicklung von Einzelpersonen, Familien und Unternehmen. **
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
-
Welche Steuersätze bei welchem Einkommen?
Welche Steuersätze bei welchem Einkommen? Steuersätze variieren je nach Einkommenshöhe und Steuerklasse. In Deutschland gibt es progressive Steuersätze, das bedeutet, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Die genauen Steuersätze und -klassen können je nach Land unterschiedlich sein. Es ist wichtig, sich über die aktuellen Steuergesetze und -sätze zu informieren, um die Steuerlast korrekt zu berechnen. **


Was ist die Freigrenze und wie wird sie in Bezug auf Einkommen oder steuerliche Abzüge angewendet?
Die Freigrenze ist der Betrag, bis zu dem Einkommen steuerfrei bleibt. Wenn das Einkommen unterhalb der Freigrenze liegt, müssen keine Steuern gezahlt werden. Liegt das Einkommen über der Freigrenze, werden Steuern auf den gesamten Betrag fällig. **
Wie beeinflusst die Abgabenordnung die steuerliche Behandlung von Einkommen und Vermögen in verschiedenen Ländern?
Die Abgabenordnung legt die rechtlichen Grundlagen für die Erhebung von Steuern fest und regelt die steuerliche Behandlung von Einkommen und Vermögen. In verschiedenen Ländern kann die Abgabenordnung unterschiedliche Regelungen und Bestimmungen enthalten, die die steuerliche Behandlung von Einkommen und Vermögen beeinflussen. Die Abgabenordnung kann beispielsweise die Höhe der Steuersätze, die steuerlichen Freibeträge und Abzüge sowie die Verfahren zur Steuererhebung und -eintreibung festlegen. Darüber hinaus kann die Abgabenordnung auch die steuerlichen Pflichten und Rechte von Steuerzahlern regeln und somit die steuerliche Behandlung von Einkommen und Vermögen in verschiedenen Ländern maßgeblich beeinflussen. **
Top-Angebote
Produkte zum Begriff Bioaktiv:
-
FOLSÄURE LIQUID bioaktiv 20 mlNatuGena Folsäure Liquid Bioaktives Folat mit Quatrefolic Beschreibung enthält 200 μg Folat pro Tagesdosis (4 Tropfen) als 5-Methyltetrahydrofolat (5-MTHF) mit dem Markenrohstoff Quatrefolic Folat trägt zum Wachstum des mütterlichen Gewebes während der Schwangerschaft bei flüssige Form mit integrierter Pipette zur präzisen Dosierung 20 ml entsprechen 300 Tropfen, ausreichend für 75 Tage vegan, laktose- und glutenfrei höchste Rohstoffqualität aus deutscher Herstellung Folat (Vitamin B9) ist ein essenzieller Mikronährstoff und übernimmt im Körper zahlreiche wichtige Aufgaben. Es trägt zu einer normalen Blutbildung und zum Wachstum des mütterlichen Gewebes während der Schwangerschaft bei und unterstützt den normalen Homocystein-Stoffwechsel. Zusätzlich trägt Folat zur Verringerung von Müdigkeit und Ermüdung bei und hat eine Funktion bei der Zellteilung. In diesem Produkt liegt Folat in seiner biologisch aktiven Form als 5-Methyltetrahydrofolat (5-MTHF) vor. Verwendet wird der Markenrohstoff Quatrefolic. Im Unterschied zu synthetischer Folsäure muss diese Form im Körper nicht erst umgewandelt werden, sondern steht direkt zur Verfügung. Dies kann insbesondere für Personen relevant sein, bei denen die Umwandlung von Folsäure eingeschränkt ist. Quatrefolic basiert auf einer stabilen und gut löslichen Form von 5-MTHF. Die Verbindung enthält Glucosamin, eine natürlich im menschlichen Körper vorkommende Verbindung, die hier als Träger dient. Die empfohlene Tagesdosis beträgt 4 Tropfen und liefert 200 μg Folat. Eine 20-ml-Flasche enthält 300 Tropfen und ist damit ausreichend für 75 Tage. Dank der integrierten Pipette lassen sich die Tropfen einfach und genau dosieren. Verzehrsempfehlung 1-mal täglich 4 Tropfen. Optimal ist der Verzehr mindestens 30 Minuten vor einer Mahlzeit mit 250 ml stillem, lauwarmem Wasser oder wahlweise mit einer halben frisch gepressten Zitrone. Nach Anbruch empfehlen wir das Produkt im Kühlschrank zu lagern. Zutaten Demineralisiertes Wasser, Folsäure (5-MTHF-Glucosaminsalz) (Quatrefolic1). 1Quatrefolic is a registered Trademark of Gnosis S.p.A. Inhaltsstoffe Pro Tagesdosis (4 Tropfen) Inhaltsstoff Menge NRV2 Quatrefolic Vitamin B9 (Folsäure 5-MTHF, bioaktiv) 200 μg 100 % Pro Tropfen Inhaltsstoff Menge NRV2 Quatrefolic Vitamin B9 (Folsäure 5-MTHF, bioaktiv) 50 μg 25 % 2Referenzmengen für den durchschnittlichen Erwachsenen nach VO (EU) 1169/2011 (%). Hinweise Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und für eine gesunde Lebensweise verwendet werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Verschlossen, kühl, trocken und lichtgeschützt lagern. Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.21,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weka Saunaofen "BioAktiv" 7,5 kWKlassischer Weka-Saunaofen "BioAktiv" in 3 verschiedenen Ofenleistungen: 4,5 kW, 7,5 kW, 9,0 kW. Maße: 380 x 366 x 668 mm Inkl. Verdampferschale für Dampfbäder. Geeignet für Kabinengrößen bis 14 m3. Der Ofen kann ohne Steuergerät nicht betrieben ..566,05 €*Versand: 12,90 €Sichere Weiterleitung zum Anbieter
-
Lasepton BABY Bioaktiv Schutz CremeAnwendungsgebiet von Lasepton BABY Bioaktiv Schutz CremeLasepton BABY Bioaktiv Schutz Creme pflegt irritierte Hautpartien im Windelbereich. Regeneriert und bildet einen Schutzfilm gegen Wundwerden. 5 % Dexpanthenol beruhigt die Haut und erhält die Feuchtigkeitsbalance.Pflanzliches Defensil® wirkt Rötungen und Irritationen entgegen. Die natürliche Hautschutzbarriere wird nachweislich gestärkt.Wildrosenkern-, Preiselbeersamen-, Nachtkerzen-, Oliven- und Mandelöl (Omega-3-6-9-Öle) versorgen die sensible Haut von Babys und Kleinkindern mit wertvollen Lipiden. AT-PZN: 4174139 Wirkstoffe / Inhaltsstoffe / ZutatenLasepton BABY Bioaktiv Schutz Creme enthält: Omega-3-Öle Omega-6-Öle Omega-9-Öle Wildrosensamenöl Preiselbeersamenöl Nachtkerzenöl Olivenöl Mandelöl Dexpanthenol Pflanzliches Defensil® GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Lasepton BABY Bioaktiv Schutz Creme: Cremen Sie Lasepton BABY Bioaktiv Schutz Creme auf die entsprechenden Hautbereiche ein. Lasepton BABY Bioaktiv Schutz Creme können in Ihrer Versandapotheke www.juvalis.de erworben werden.9,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **
-
Was sind die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben?
Die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben sind die lineare Abschreibung, die degressive Abschreibung und die Leasingkosten. Diese Methoden ermöglichen es Unternehmen, die Kosten für Investitionen über einen bestimmten Zeitraum zu verteilen und steuerliche Vorteile zu nutzen. **
-
Welche Auswirkungen hat die Steuerpflicht auf verschiedene Bereiche wie Einkommen, Vermögen, Erbschaften und Unternehmensgewinne?
Die Steuerpflicht hat direkte Auswirkungen auf das Einkommen, da ein Teil davon an den Staat abgeführt werden muss. Zudem werden Vermögen und Erbschaften besteuert, was sich auf die finanzielle Situation von Einzelpersonen und Familien auswirkt. Unternehmen müssen ihre Gewinne versteuern, was sich auf ihre finanzielle Leistungsfähigkeit und Investitionsmöglichkeiten auswirken kann. Insgesamt beeinflusst die Steuerpflicht die finanzielle Stabilität und Entwicklung von Einzelpersonen, Familien und Unternehmen. **
Ähnliche Suchbegriffe für Bioaktiv
-
Curcumin - 202 Bioaktiv Tonikum 250mlNahrungsergänzungsmittel mit Vitamin D und Curcuma-Extrakt. Curcuma-Extrakt-Komplex mit optimierter Bioverfügbarkeit. Schnellere und bis zu 202-mal bessere Curcumin-Aufnahme. Ohne Piperin. Hinweise zur Handhabung und Lagerung: Ungeöffnete Flasche nicht über 25 °C aufbewahren. Die Flasche muss nach Gebrauch sofort verschlossen und stehend im Kühlschrank aufbewahrt werden. Nach Anbruch innerhalb von 4 Wochen aufbrauchen. Außerhalb der Reichweite von kleinen Kindern lagern. Die angegebene empfohlene tägliche Verzehrmenge nicht überschreiten! Außerhalb der Reichweite von kleinen Kindern lagern. Nahrungsergänzungsmittel sollen nicht als Ersatz für eine ausgewogene und abwechslungsreiche Ernährung verwendet werden. Für Schwangere, Stillende und bei Verschluss der Gallenwege (z. B. durch Gallensteine) sowie bei Einschränkungen der Leberfunktion wird die Verwendung des Produkts nicht empfohlen.23,74 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Weka digitale Systemsteuerung für Saunaofen BioAktivDie digitale Systemsteuerung BioS garantiert Ihnen ein unkompliziertes Bedienen Ihrer Dampfsauna und vereint zahlreiche Funktionen von Lichteffekten bis hin zu Wärmeanwendungen in einem Gerät. Mit ihrer selbsterklärenden Menüführung, der ..599,00 €*Versand: 12,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
-
Welche Steuersätze bei welchem Einkommen?
Welche Steuersätze bei welchem Einkommen? Steuersätze variieren je nach Einkommenshöhe und Steuerklasse. In Deutschland gibt es progressive Steuersätze, das bedeutet, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Die genauen Steuersätze und -klassen können je nach Land unterschiedlich sein. Es ist wichtig, sich über die aktuellen Steuergesetze und -sätze zu informieren, um die Steuerlast korrekt zu berechnen. **
-
Was ist die Freigrenze und wie wird sie in Bezug auf Einkommen oder steuerliche Abzüge angewendet?
Die Freigrenze ist der Betrag, bis zu dem Einkommen steuerfrei bleibt. Wenn das Einkommen unterhalb der Freigrenze liegt, müssen keine Steuern gezahlt werden. Liegt das Einkommen über der Freigrenze, werden Steuern auf den gesamten Betrag fällig. **
-
Wie beeinflusst die Abgabenordnung die steuerliche Behandlung von Einkommen und Vermögen in verschiedenen Ländern?
Die Abgabenordnung legt die rechtlichen Grundlagen für die Erhebung von Steuern fest und regelt die steuerliche Behandlung von Einkommen und Vermögen. In verschiedenen Ländern kann die Abgabenordnung unterschiedliche Regelungen und Bestimmungen enthalten, die die steuerliche Behandlung von Einkommen und Vermögen beeinflussen. Die Abgabenordnung kann beispielsweise die Höhe der Steuersätze, die steuerlichen Freibeträge und Abzüge sowie die Verfahren zur Steuererhebung und -eintreibung festlegen. Darüber hinaus kann die Abgabenordnung auch die steuerlichen Pflichten und Rechte von Steuerzahlern regeln und somit die steuerliche Behandlung von Einkommen und Vermögen in verschiedenen Ländern maßgeblich beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.