Domain steuerliche-bemessungsgrundlage.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-bemessungsgrundlage.de um.
Sind Sie am Kauf der Domain
steuerliche-bemessungsgrundlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-bemessungsgrundlage.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **
Ähnliche Suchbegriffe für Aromatics
Top-Angebote
Produkte zum Begriff Aromatics:
-
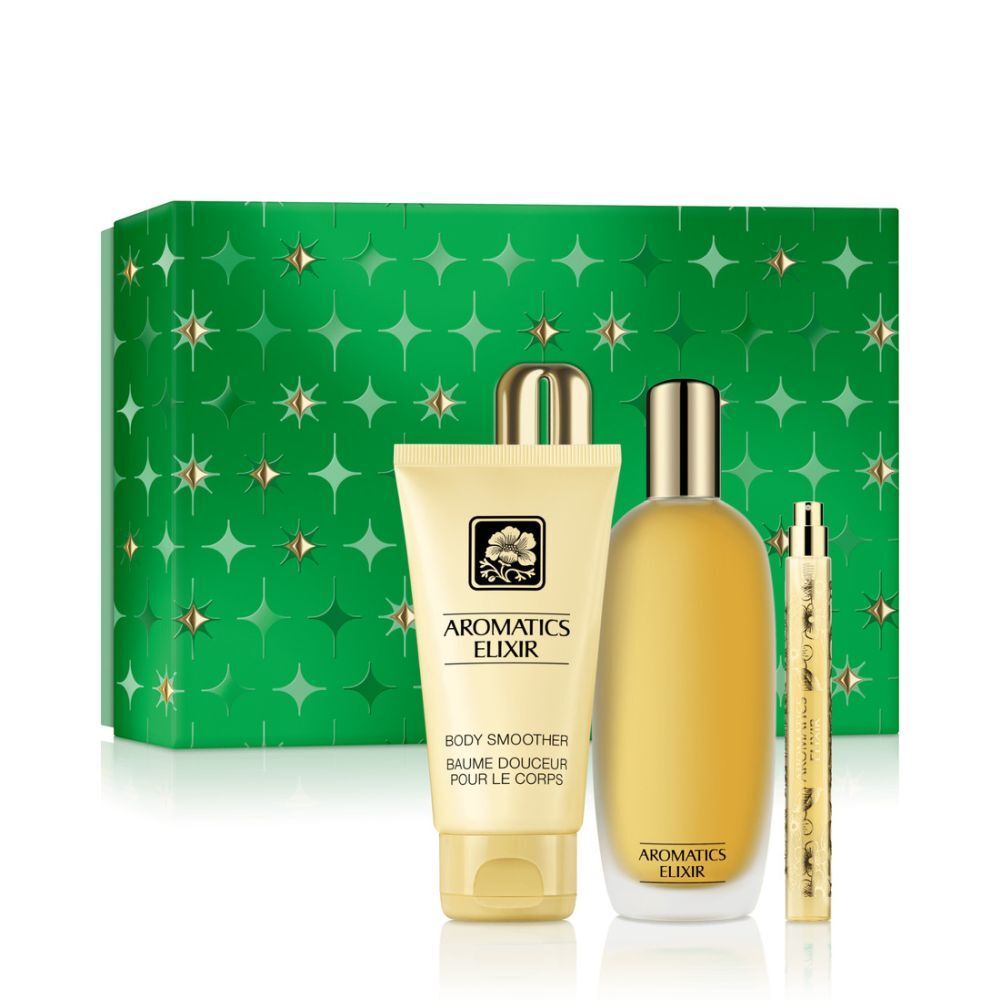
Clinique Aromatics Elixir Set 1 St KombipackungClinique Aromatic Elixir Riches: Perfume Set Ein markantes Duft-Trio von Kopf bis Fuß. Mit einem Parfum in Originalgröße, einer Mini-Lotion für unterwegs und einer Body Smoother Lotion. Für alle Hauttypen Produktdetails Unser Kultelixier Aromatics Elixir kombiniert über 700 Inhaltsstoffe zu einem selbstbewussten, sinnlichen Duft, der wahrhaft individuell ist. Reiches Vetiver, grünes Eichenmoos und luxuriöses Patchouli werden durch weiche, florale Noten von Ylang-Ylang und Rose ausgeglichen - eine markante Mischung, die die Sinne und den Geist auf subtile, angenehme Weise anregt. Dieser einzigartig intensive, unkonventionelle Duft setzt immer ein Statement. Wecke Neugier mit der Body Smoother Lotion. Die dezent duftende Body Lotion verwöhnt die Sinne mit dem klassischen Aromatics Elixir Duft. Allergiegetestet. Das Set umfasst Aromatics Elixir Parfumspray in Originalgröße, 100 ml Aromatics Elixir Body Smoother, 75 ml Mini Aromatics Elixir Parfumspray, 10 ml Inhaltsstoffe: water\aqua\eau, fragrance (parfum), stearic acid, caprylic/capric triglyceride, peg-4, cocos nucifera (coconut) oil, triethanolamine, cetyl alcohol, tocopheryl acetate, ppg-26 oleate, peg-100 stearate, sorbitan stearate, glyceryl stearate, caprylyl glycol, coco-caprylate/caprate, ethylhexylglycerin, dimethicone, butylene glycol, hexylene glycol, carbomer, disodium edta, phenoxyethanol, benzyl alcohol, linalool, geraniol, benzyl benzoate, citronellol, eugenol, hexyl cinnamal, alpha-isomethyl ionone, cinnamyl alcohol, limonene, isoeugenol, coumarin, benzyl cinnamate, hydroxycitronellal, farnesol, citral, pentaerythrityl tetra-di-t-butyl hydroxyhydrocinnamate, yellow 5 (ci 19140), red 4 (ci 14700)120,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
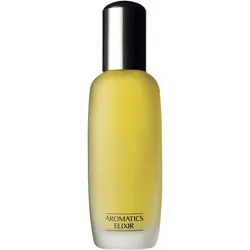
Clinique Aromatics Elixir Parfum Spray 45 ml45 ml Damen Parfum Spray aus der Serie 'Aromatics Elixir', die 1975 von Bernard Chant im Aufrag von Clinique designed wurde und sich durch eine blumig, Chypree Duftnote auszeichnet. im Trusted Shops zertifizierten Clinique Shop.27,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben?
Die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben sind die lineare Abschreibung, die degressive Abschreibung und die Leasingkosten. Diese Methoden ermöglichen es Unternehmen, die Kosten für Investitionen über einen bestimmten Zeitraum zu verteilen und steuerliche Vorteile zu nutzen. **
-
Welche Auswirkungen hat die Steuerpflicht auf verschiedene Bereiche wie Einkommen, Vermögen, Erbschaften und Unternehmensgewinne?
Die Steuerpflicht hat direkte Auswirkungen auf das Einkommen, da ein Teil davon an den Staat abgeführt werden muss. Zudem werden Vermögen und Erbschaften besteuert, was sich auf die finanzielle Situation von Einzelpersonen und Familien auswirkt. Unternehmen müssen ihre Gewinne versteuern, was sich auf ihre finanzielle Leistungsfähigkeit und Investitionsmöglichkeiten auswirken kann. Insgesamt beeinflusst die Steuerpflicht die finanzielle Stabilität und Entwicklung von Einzelpersonen, Familien und Unternehmen. **
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
-
Welche Steuersätze bei welchem Einkommen?
Welche Steuersätze bei welchem Einkommen? Steuersätze variieren je nach Einkommenshöhe und Steuerklasse. In Deutschland gibt es progressive Steuersätze, das bedeutet, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Die genauen Steuersätze und -klassen können je nach Land unterschiedlich sein. Es ist wichtig, sich über die aktuellen Steuergesetze und -sätze zu informieren, um die Steuerlast korrekt zu berechnen. **
Was ist die Freigrenze und wie wird sie in Bezug auf Einkommen oder steuerliche Abzüge angewendet?
Die Freigrenze ist der Betrag, bis zu dem Einkommen steuerfrei bleibt. Wenn das Einkommen unterhalb der Freigrenze liegt, müssen keine Steuern gezahlt werden. Liegt das Einkommen über der Freigrenze, werden Steuern auf den gesamten Betrag fällig. **
Wie beeinflusst die Abgabenordnung die steuerliche Behandlung von Einkommen und Vermögen in verschiedenen Ländern?
Die Abgabenordnung legt die rechtlichen Grundlagen für die Erhebung von Steuern fest und regelt die steuerliche Behandlung von Einkommen und Vermögen. In verschiedenen Ländern kann die Abgabenordnung unterschiedliche Regelungen und Bestimmungen enthalten, die die steuerliche Behandlung von Einkommen und Vermögen beeinflussen. Die Abgabenordnung kann beispielsweise die Höhe der Steuersätze, die steuerlichen Freibeträge und Abzüge sowie die Verfahren zur Steuererhebung und -eintreibung festlegen. Darüber hinaus kann die Abgabenordnung auch die steuerlichen Pflichten und Rechte von Steuerzahlern regeln und somit die steuerliche Behandlung von Einkommen und Vermögen in verschiedenen Ländern maßgeblich beeinflussen. **
Top-Angebote
Produkte zum Begriff Aromatics:
-
Clinique Aromatics Elixir Perfume SprayDer Aromatics Elixir Perfume Spray von CLINIQUE ist ein faszinierender Duft, der die Sinne berührt und weit über die Rolle eines klassischen Parfums hinausgeht. Diese Komposition entfaltet eine einzigartige, unverkennbare Aura für die selbstbewusste Frau. Faszinierender Duftklassiker mit unverkennbarem Charakter Als Eau de Parfum für ein langanhaltendes Dufterlebnis Praktischer Pumpzerstäuber für eine feine und gleichmäßige Anwendung Die Komposition startet mit einer blumigen Kopfnote aus Rose und Kamille, die sanft in ein Herz aus Jasmin und Ylang-Ylang übergeht. In der Basisnote verankern erdiges Eichenmoos und Patschuli den Duft und verleihen ihm eine warme, geheimnisvolle Tiefe. So entsteht ein Dufterlebnis, das sowohl elegant als auch intensiv ist.43,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
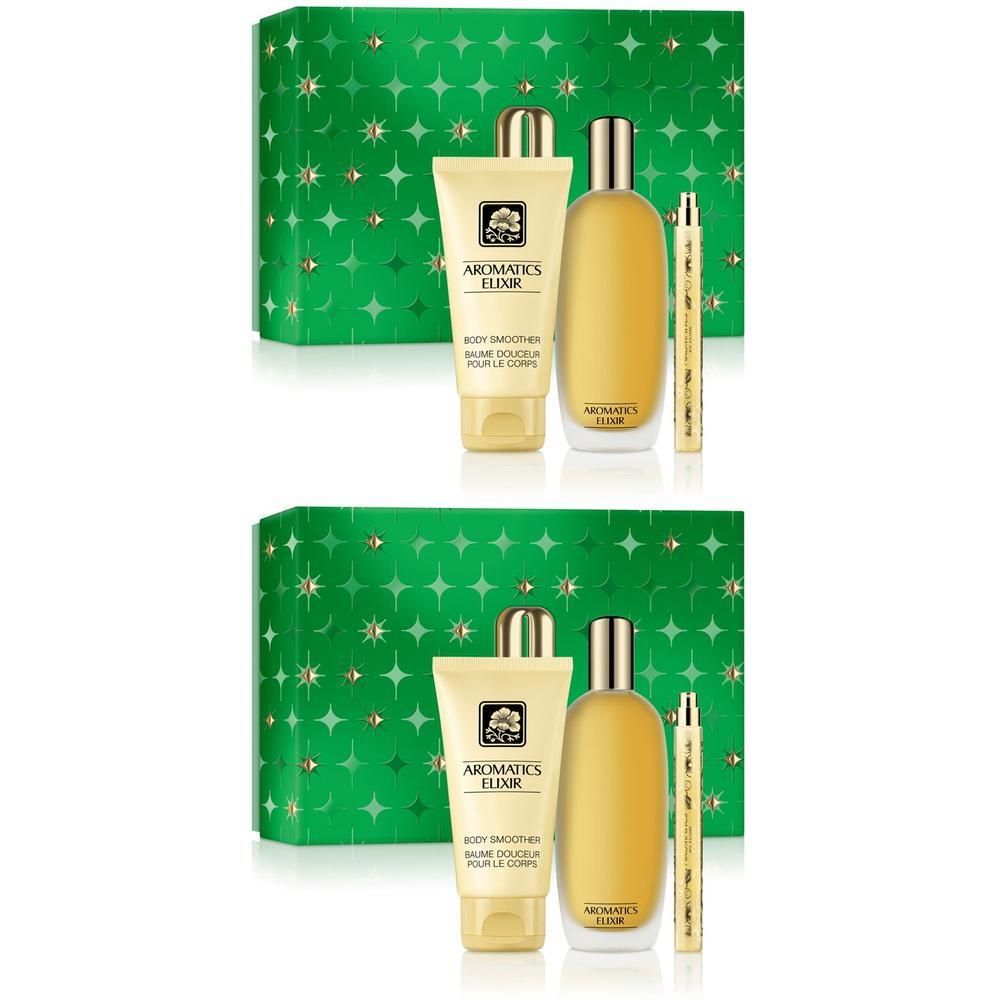
Clinique Aromatics Elixir Set x2 2x1 StSet enthält2x Clinique Aromatic Elixir Riches: Perfume Set 1 StClinique Aromatic Elixir Riches: Perfume Set Ein markantes Duft-Trio von Kopf bis Fuß. Mit einem Parfum in Originalgröße, einer Mini-Lotion für unterwegs und einer Body Smoother Lotion. Für alle Hauttypen Produktdetails Unser Kultelixier Aromatics Elixir kombiniert über 700 Inhaltsstoffe zu einem selbstbewussten, sinnlichen Duft, der wahrhaft individuell ist. Reiches Vetiver, grünes Eichenmoos und luxuriöses Patchouli werden durch weiche, florale Noten von Ylang-Ylang und Rose ausgeglichen - eine markante Mischung, die die Sinne und den Geist auf subtile, angenehme Weise anregt. Dieser einzigartig intensive, unkonventionelle Duft setzt immer ein Statement. Wecke Neugier mit der Body Smoother Lotion. Die dezent duftende Body Lotion verwöhnt die Sinne mit dem klassischen Aromatics Elixir Duft. Allergiegetestet. Das Set umfasst Aromatics Elixir Parfumspray in Originalgröße, 100 ml Aromatics Elixir Body Smoother, 75 ml Mini Aromatics Elixir Parfumspray, 10 ml Inhaltsstoffe: water\aqua\eau, fragrance (parfum), stearic acid, caprylic/capric triglyceride, peg-4, cocos nucifera (coconut) oil, triethanolamine, cetyl alcohol, tocopheryl acetate, ppg-26 oleate, peg-100 stearate, sorbitan stearate, glyceryl stearate, caprylyl glycol, coco-caprylate/caprate, ethylhexylglycerin, dimethicone, butylene glycol, hexylene glycol, carbomer, disodium edta, phenoxyethanol, benzyl alcohol, linalool, geraniol, benzyl benzoate, citronellol, eugenol, hexyl cinnamal, alpha-isomethyl ionone, cinnamyl alcohol, limonene, isoeugenol, coumarin, benzyl cinnamate, hydroxycitronellal, farnesol, citral, pentaerythrityl tetra-di-t-butyl hydroxyhydrocinnamate, yellow 5 (ci 19140), red 4 (ci 14700)233,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Clinique Aromatics Elixir Set 1 St KombipackungClinique Aromatic Elixir Riches: Perfume Set Ein markantes Duft-Trio von Kopf bis Fuß. Mit einem Parfum in Originalgröße, einer Mini-Lotion für unterwegs und einer Body Smoother Lotion. Für alle Hauttypen Produktdetails Unser Kultelixier Aromatics Elixir kombiniert über 700 Inhaltsstoffe zu einem selbstbewussten, sinnlichen Duft, der wahrhaft individuell ist. Reiches Vetiver, grünes Eichenmoos und luxuriöses Patchouli werden durch weiche, florale Noten von Ylang-Ylang und Rose ausgeglichen - eine markante Mischung, die die Sinne und den Geist auf subtile, angenehme Weise anregt. Dieser einzigartig intensive, unkonventionelle Duft setzt immer ein Statement. Wecke Neugier mit der Body Smoother Lotion. Die dezent duftende Body Lotion verwöhnt die Sinne mit dem klassischen Aromatics Elixir Duft. Allergiegetestet. Das Set umfasst Aromatics Elixir Parfumspray in Originalgröße, 100 ml Aromatics Elixir Body Smoother, 75 ml Mini Aromatics Elixir Parfumspray, 10 ml Inhaltsstoffe: water\aqua\eau, fragrance (parfum), stearic acid, caprylic/capric triglyceride, peg-4, cocos nucifera (coconut) oil, triethanolamine, cetyl alcohol, tocopheryl acetate, ppg-26 oleate, peg-100 stearate, sorbitan stearate, glyceryl stearate, caprylyl glycol, coco-caprylate/caprate, ethylhexylglycerin, dimethicone, butylene glycol, hexylene glycol, carbomer, disodium edta, phenoxyethanol, benzyl alcohol, linalool, geraniol, benzyl benzoate, citronellol, eugenol, hexyl cinnamal, alpha-isomethyl ionone, cinnamyl alcohol, limonene, isoeugenol, coumarin, benzyl cinnamate, hydroxycitronellal, farnesol, citral, pentaerythrityl tetra-di-t-butyl hydroxyhydrocinnamate, yellow 5 (ci 19140), red 4 (ci 14700)120,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Clinique Aromatics Elixir Parfum Spray 45 ml45 ml Damen Parfum Spray aus der Serie 'Aromatics Elixir', die 1975 von Bernard Chant im Aufrag von Clinique designed wurde und sich durch eine blumig, Chypree Duftnote auszeichnet. im Trusted Shops zertifizierten Clinique Shop.27,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **
-
Was sind die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben?
Die gebräuchlichsten Methoden für Abzüge von Einkommen oder Ausgaben sind die lineare Abschreibung, die degressive Abschreibung und die Leasingkosten. Diese Methoden ermöglichen es Unternehmen, die Kosten für Investitionen über einen bestimmten Zeitraum zu verteilen und steuerliche Vorteile zu nutzen. **
-
Welche Auswirkungen hat die Steuerpflicht auf verschiedene Bereiche wie Einkommen, Vermögen, Erbschaften und Unternehmensgewinne?
Die Steuerpflicht hat direkte Auswirkungen auf das Einkommen, da ein Teil davon an den Staat abgeführt werden muss. Zudem werden Vermögen und Erbschaften besteuert, was sich auf die finanzielle Situation von Einzelpersonen und Familien auswirkt. Unternehmen müssen ihre Gewinne versteuern, was sich auf ihre finanzielle Leistungsfähigkeit und Investitionsmöglichkeiten auswirken kann. Insgesamt beeinflusst die Steuerpflicht die finanzielle Stabilität und Entwicklung von Einzelpersonen, Familien und Unternehmen. **
Ähnliche Suchbegriffe für Aromatics
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Clinique Aromatics Elixir Perfume SprayDas Aromatics Elixir Perfume Spray von CLINIQUE ist mehr als nur ein Duft – es ist eine Komposition, die die Sinne berührt und eine unverwechselbare Aura verleiht. Dieser Duftklassiker entfaltet eine faszinierende Tiefe und unterstreicht die individuelle Persönlichkeit. Ein Eau de Parfum mit einem komplexen, blumig-chypreartigen Charakter Verströmt eine Aura von Eleganz und klassischer Weiblichkeit Ideal für den selbstbewussten Auftritt zu jedem Anlass Die Komposition startet mit einer klaren Kopfnote aus Verbene, Salbei und Kamille, die einen kräuterartigen Auftakt schafft. Im Herzen entfalten sich die süßen und floralen Noten von Geranie, Rose und weißem Jasmin. Abgerundet wird das Dufterlebnis durch eine erdige Basis aus Patschuli und Eichenmoos, die dem Parfum seine langanhaltende und geheimnisvolle Tiefe verleiht. Der praktische Pumpzerstäuber ermöglicht eine feine und gleichmäßige Verteilung des Duftes auf der Haut.62,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Clinique Aromatics Elixir Perfume SprayDer Aromatics Elixir Perfume Spray von CLINIQUE ist mehr als nur ein Duft – er ist eine Komposition, die die Sinne auf eine einzigartige Weise anspricht und eine faszinierende Aura verleiht. Ein Eau de Parfum mit einem unverwechselbaren und fesselnden Charakter Klassische Komposition für einen selbstbewussten Auftritt Praktischer Pumpzerstäuber für eine feine und gleichmäßige Verteilung Dieser Duftklassiker entfaltet eine komplexe und tiefgründige Präsenz, die weit über das Gewöhnliche hinausgeht. Die Komposition wirkt sowohl geheimnisvoll als auch elegant und unterstreicht die Individualität seiner Trägerin. Mit seiner intensiven Konzentration als Eau de Parfum begleitet der Duft durch den Tag und hinterlässt einen bleibenden, unvergesslichen Eindruck.85,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
-
Welche Steuersätze bei welchem Einkommen?
Welche Steuersätze bei welchem Einkommen? Steuersätze variieren je nach Einkommenshöhe und Steuerklasse. In Deutschland gibt es progressive Steuersätze, das bedeutet, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Die genauen Steuersätze und -klassen können je nach Land unterschiedlich sein. Es ist wichtig, sich über die aktuellen Steuergesetze und -sätze zu informieren, um die Steuerlast korrekt zu berechnen. **
-
Was ist die Freigrenze und wie wird sie in Bezug auf Einkommen oder steuerliche Abzüge angewendet?
Die Freigrenze ist der Betrag, bis zu dem Einkommen steuerfrei bleibt. Wenn das Einkommen unterhalb der Freigrenze liegt, müssen keine Steuern gezahlt werden. Liegt das Einkommen über der Freigrenze, werden Steuern auf den gesamten Betrag fällig. **
-
Wie beeinflusst die Abgabenordnung die steuerliche Behandlung von Einkommen und Vermögen in verschiedenen Ländern?
Die Abgabenordnung legt die rechtlichen Grundlagen für die Erhebung von Steuern fest und regelt die steuerliche Behandlung von Einkommen und Vermögen. In verschiedenen Ländern kann die Abgabenordnung unterschiedliche Regelungen und Bestimmungen enthalten, die die steuerliche Behandlung von Einkommen und Vermögen beeinflussen. Die Abgabenordnung kann beispielsweise die Höhe der Steuersätze, die steuerlichen Freibeträge und Abzüge sowie die Verfahren zur Steuererhebung und -eintreibung festlegen. Darüber hinaus kann die Abgabenordnung auch die steuerlichen Pflichten und Rechte von Steuerzahlern regeln und somit die steuerliche Behandlung von Einkommen und Vermögen in verschiedenen Ländern maßgeblich beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.